Kad ir nepieciešama transfertcenu politika un dokumentācija?
Tirgus cenas princips jāievēro katrā darījumā ar saistītu personu - neatkarīgi no darījuma summas un arī tad, ja abas puses ir Latvijas uzņēmumi. Savukārt pienākums sagatavot transfertcenu dokumentāciju un iesniegt VID kontrolēto darījumu pārskatu (KDP) rodas tikai tad, ja kontrolēto darījumu summa pārskata gadā pārsniedz likumā noteiktos sliekšņus.
Praksē uzņēmumiem parasti ir viens jautājums: vai tas attiecas uz mums? Atbilde ir atkarīga no trim lietām - ar ko darījumi veikti, kāda ir to kopsumma pārskata gadā un cik liela ir grupa, kurā uzņēmums darbojas. Zemāk apkopojam galvenās prasības, bet prezentācijā tās var izšķirstīt pa soļiem.
Transfertcenu prasības
Tirgus cenas princips attiecas uz katru darījumu
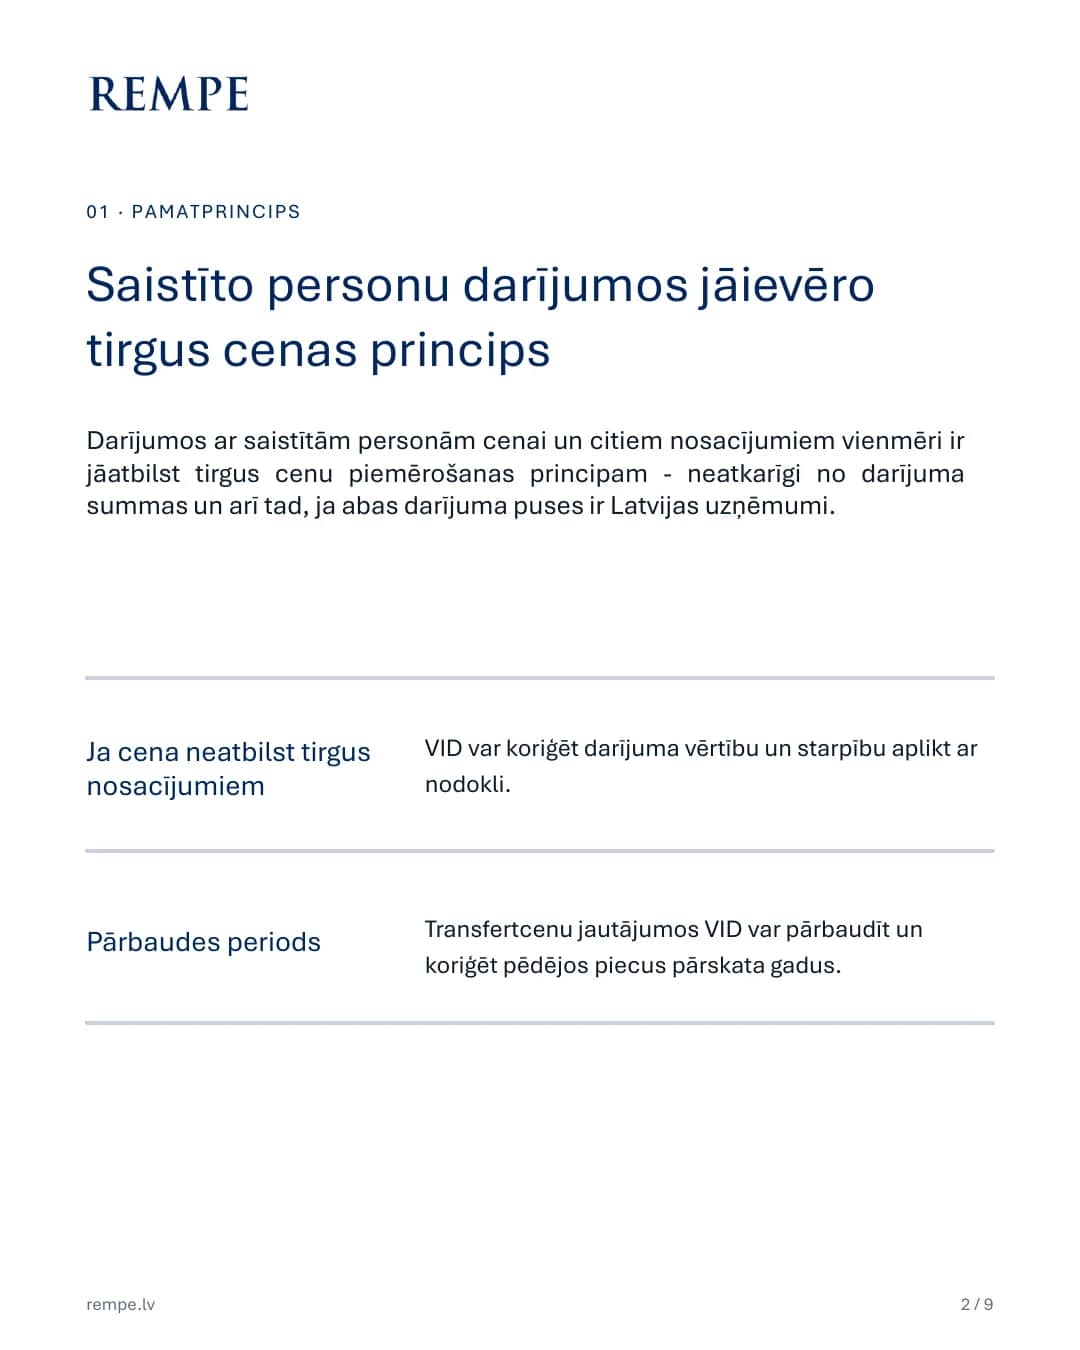
Darījumos ar saistītām personām cenai un citiem nosacījumiem vienmēr jāatbilst tirgus cenas principam. Šim principam nav sliekšņa: tas attiecas gan uz lieliem, gan maziem darījumiem, un arī uz darījumiem starp diviem Latvijas uzņēmumiem.
Ja cena vai nosacījumi neatbilst tirgus līmenim, VID var koriģēt darījuma vērtību un starpību aplikt ar nodokli. Transfertcenu jautājumos VID var pārbaudīt un koriģēt pēdējos piecus pārskata gadus. Tas nozīmē, ka šodien pieņemtu cenu lēmumu var vērtēt vēl vairākus gadus vēlāk - un tad pamatojums būs jāmeklē pagātnē.
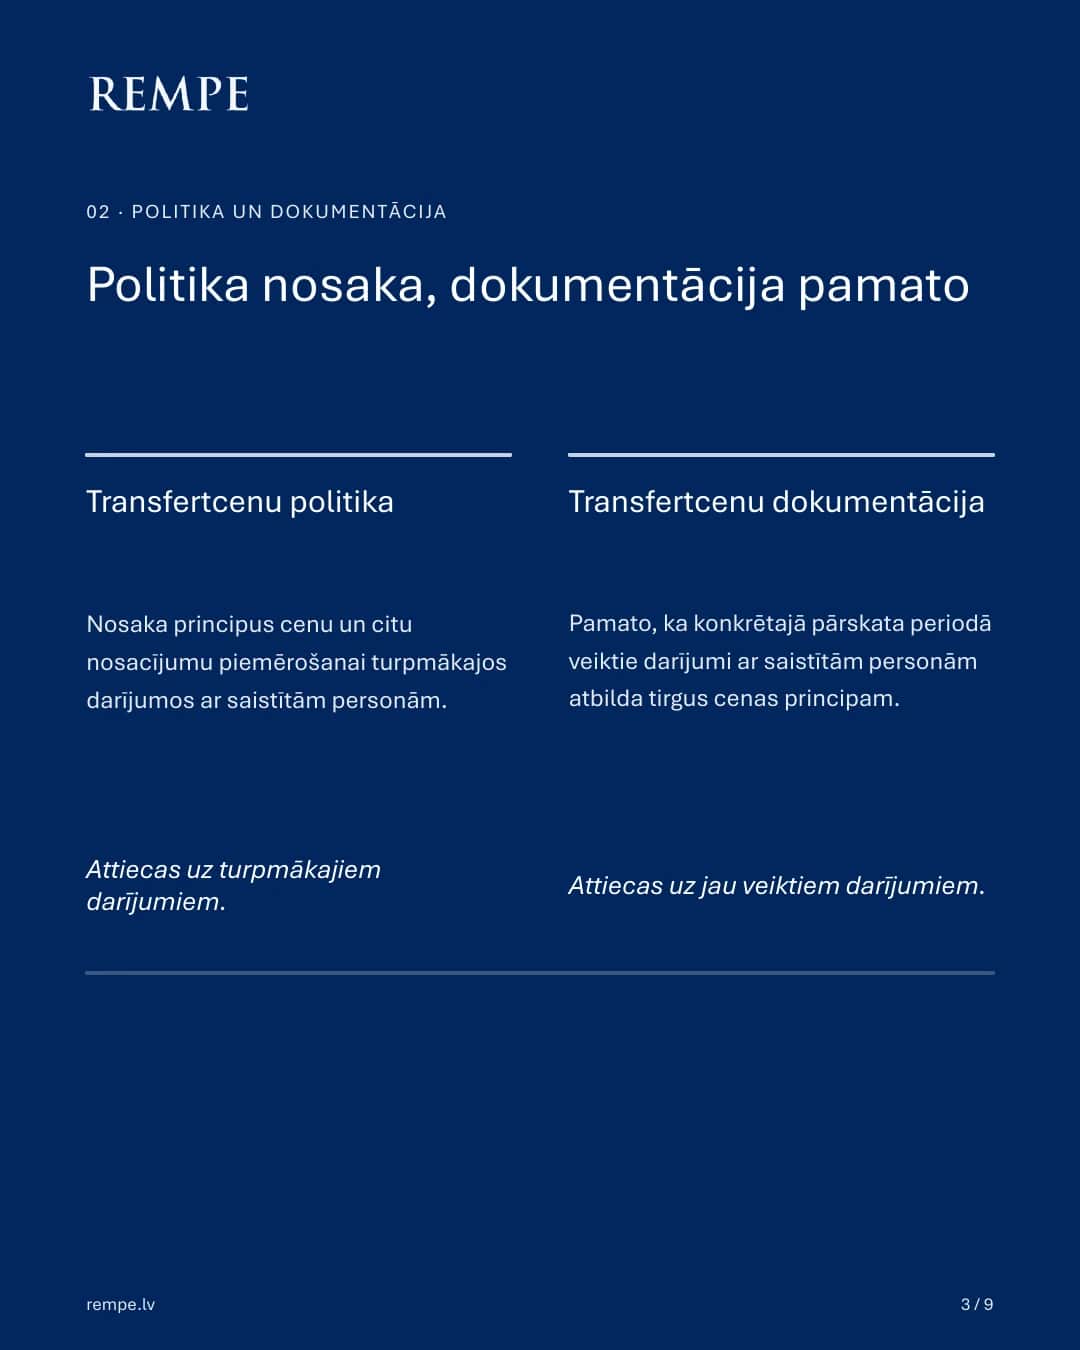
Politika nosaka, dokumentācija pamato
Transfertcenu politiku un transfertcenu dokumentāciju bieži uzskata par vienu un to pašu, taču tām ir atšķirīgi uzdevumi. Politika skatās uz priekšu: tā nosaka principus, pēc kuriem tiek noteiktas cenas un citi nosacījumi turpmākajos darījumos ar saistītām personām. Dokumentācija skatās atpakaļ: tā pamato, ka konkrētajā pārskata periodā jau veiktie darījumi atbilda tirgus cenas principam.
Praksē vislabāk strādā kārtība, kurā politika ir ieviesta pirms darījumiem. Tad dokumentācija apstiprina to, kas jau ir izdarīts, nevis mēģina pēc gada pamatot cenas, kas noteiktas bez skaidra principa.
Kad rodas dokumentācijas pienākums?
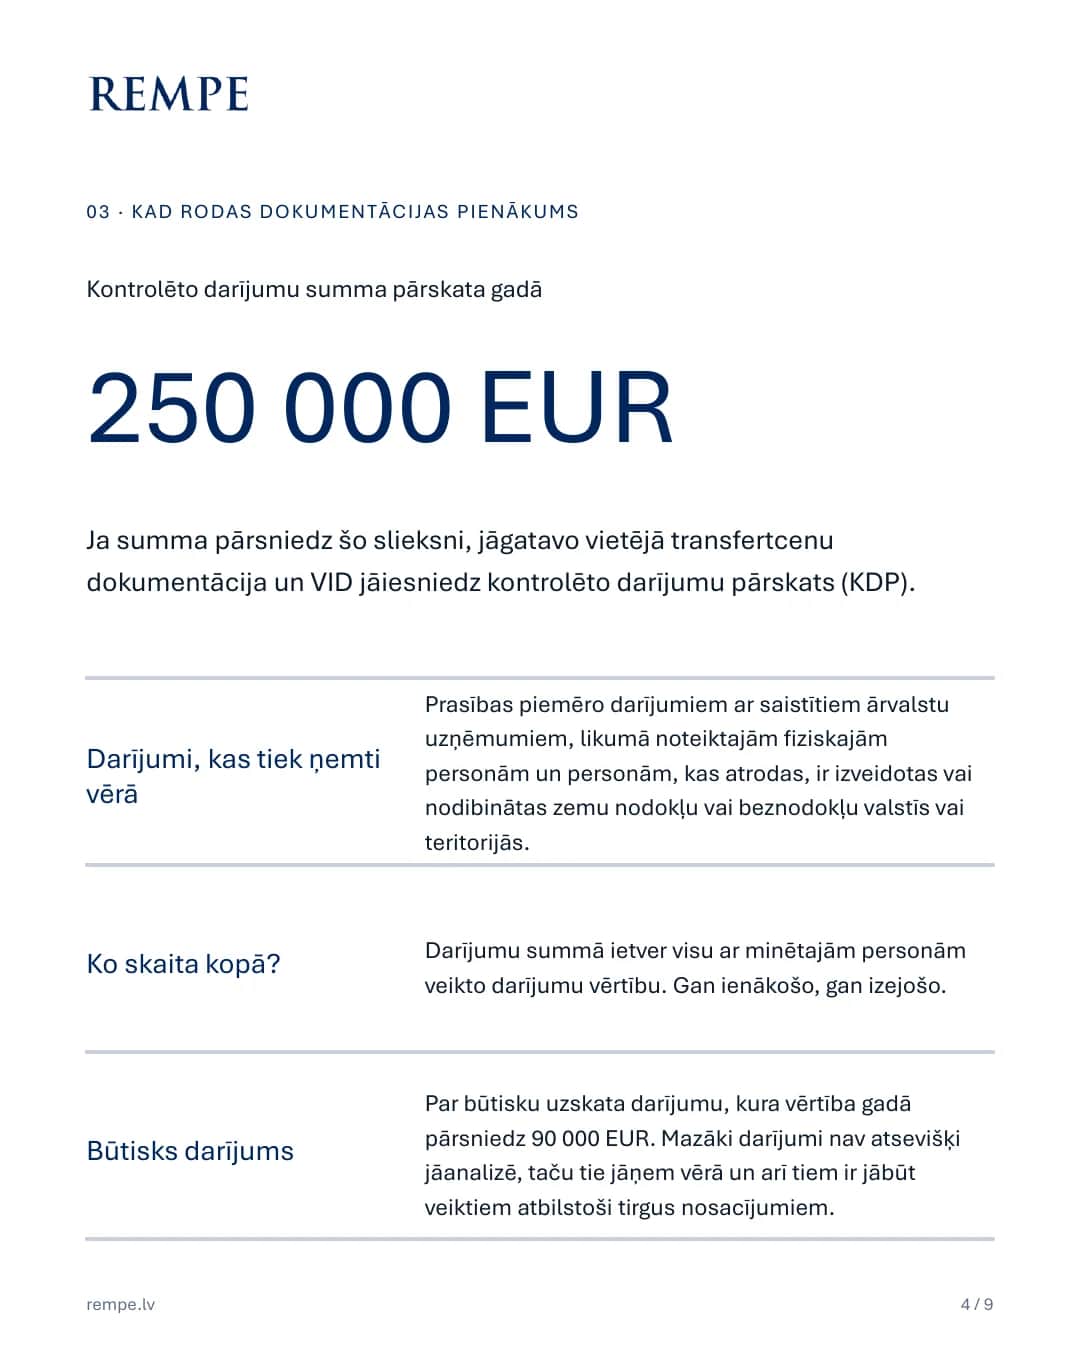
Galvenais slieksnis ir 250 000 EUR - kontrolēto darījumu kopsumma pārskata gadā. Ja tā tiek pārsniegta, uzņēmumam jāgatavo vietējā transfertcenu dokumentācija un VID jāiesniedz KDP.
Kopsummā ņem vērā darījumus ar saistītiem ārvalstu uzņēmumiem, likumā noteiktajām fiziskajām personām, kā arī ar personām, kas atrodas, ir izveidotas vai nodibinātas zemu nodokļu vai beznodokļu valstīs vai teritorijās. Summā ietver visu ar šīm personām veikto darījumu vērtību - gan ienākošos, gan izejošos darījumus. Tieši šeit slieksni mēdz novērtēt par zemu: pirkumus, pārdošanu, pakalpojumus un aizdevumus skata atsevišķi, un neviens no tiem nešķiet tuvu 250 000 EUR, lai gan kopā tie slieksni pārsniedz.
Būtisks ir darījums, kura vērtība gadā pārsniedz 90 000 EUR. Mazākus darījumus nav jāanalizē atsevišķi, taču tie jāieskaita kopsummā, un arī tiem jābūt veiktiem atbilstoši tirgus nosacījumiem.
KDP, vietējā un globālā dokumentācija un CbC pārskats
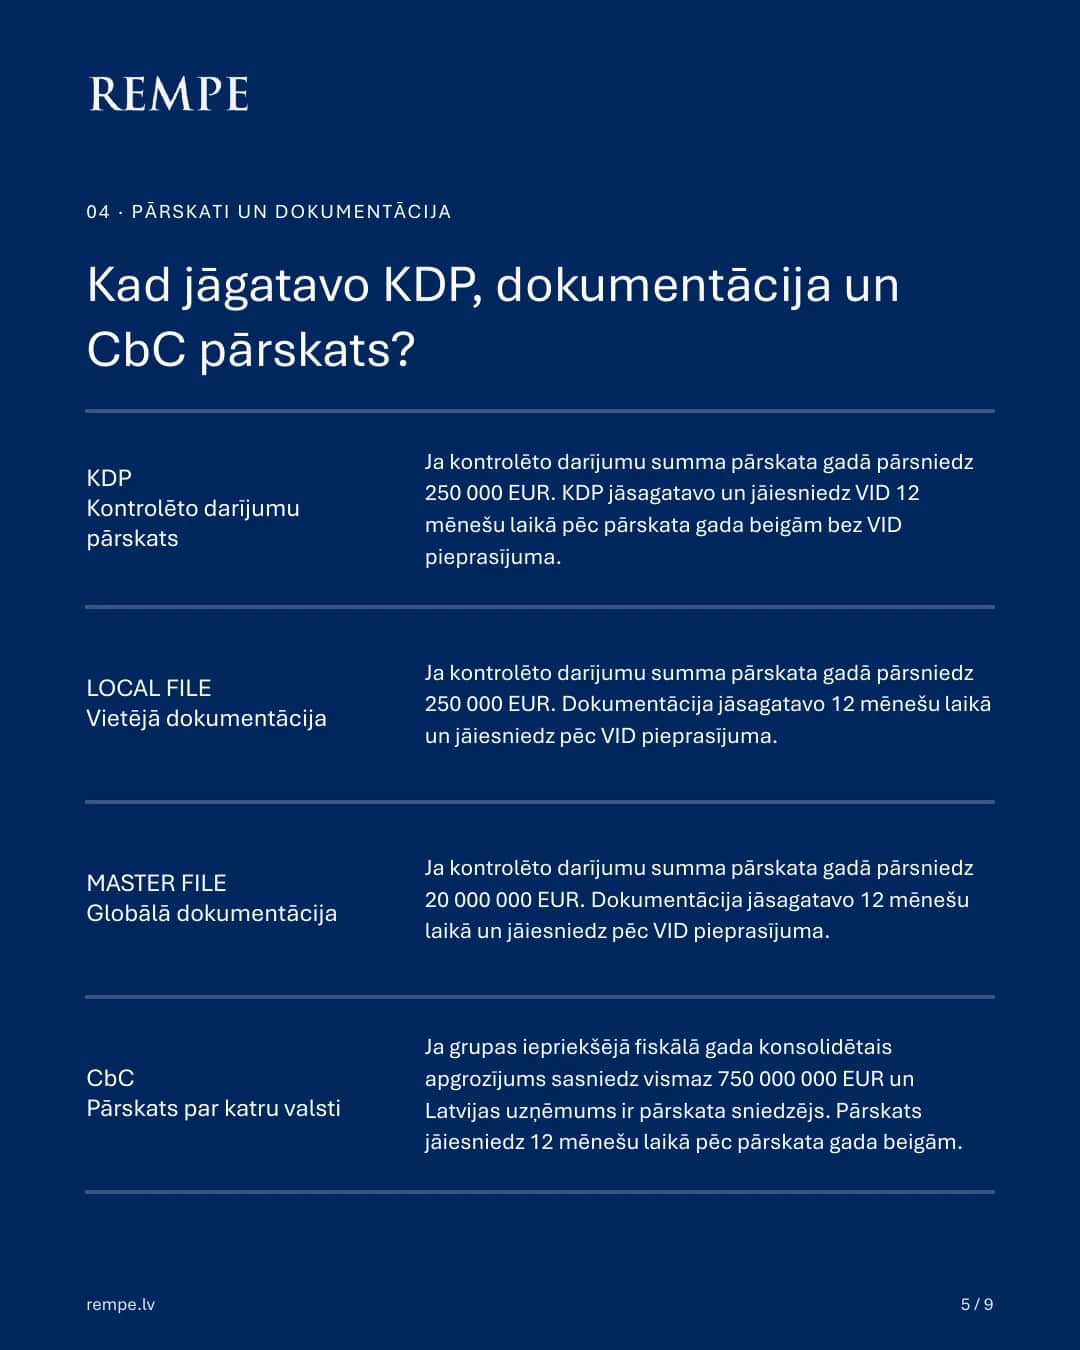
Pieaugot darījumu apjomam un grupas lielumam, pieaug arī prasības. Kopumā tās izskatās šādi:
| Dokuments | Kad jāgatavo | Sagatavošana un iesniegšana |
|---|---|---|
| Kontrolēto darījumu pārskats (KDP) | Kontrolēto darījumu summa pārskata gadā pārsniedz 250 000 EUR | Jāsagatavo un jāiesniedz VID 12 mēnešu laikā pēc pārskata gada beigām bez VID pieprasījuma |
| Vietējā dokumentācija (Local File) | Kontrolēto darījumu summa pārskata gadā pārsniedz 250 000 EUR | Jāsagatavo 12 mēnešu laikā pēc pārskata gada beigām, jāiesniedz 30 dienu laikā pēc VID pieprasījuma |
| Globālā dokumentācija (Master File) | Kontrolēto darījumu summa pārskata gadā pārsniedz 20 000 000 EUR | Jāsagatavo 12 mēnešu laikā pēc pārskata gada beigām, jāiesniedz pēc VID pieprasījuma |
| Pārskats par katru valsti (CbC) | Grupas iepriekšējā fiskālā gada konsolidētais apgrozījums ir vismaz 750 000 000 EUR, un Latvijas uzņēmums ir pārskata sniedzējs | Jāiesniedz 12 mēnešu laikā pēc pārskata gada beigām |
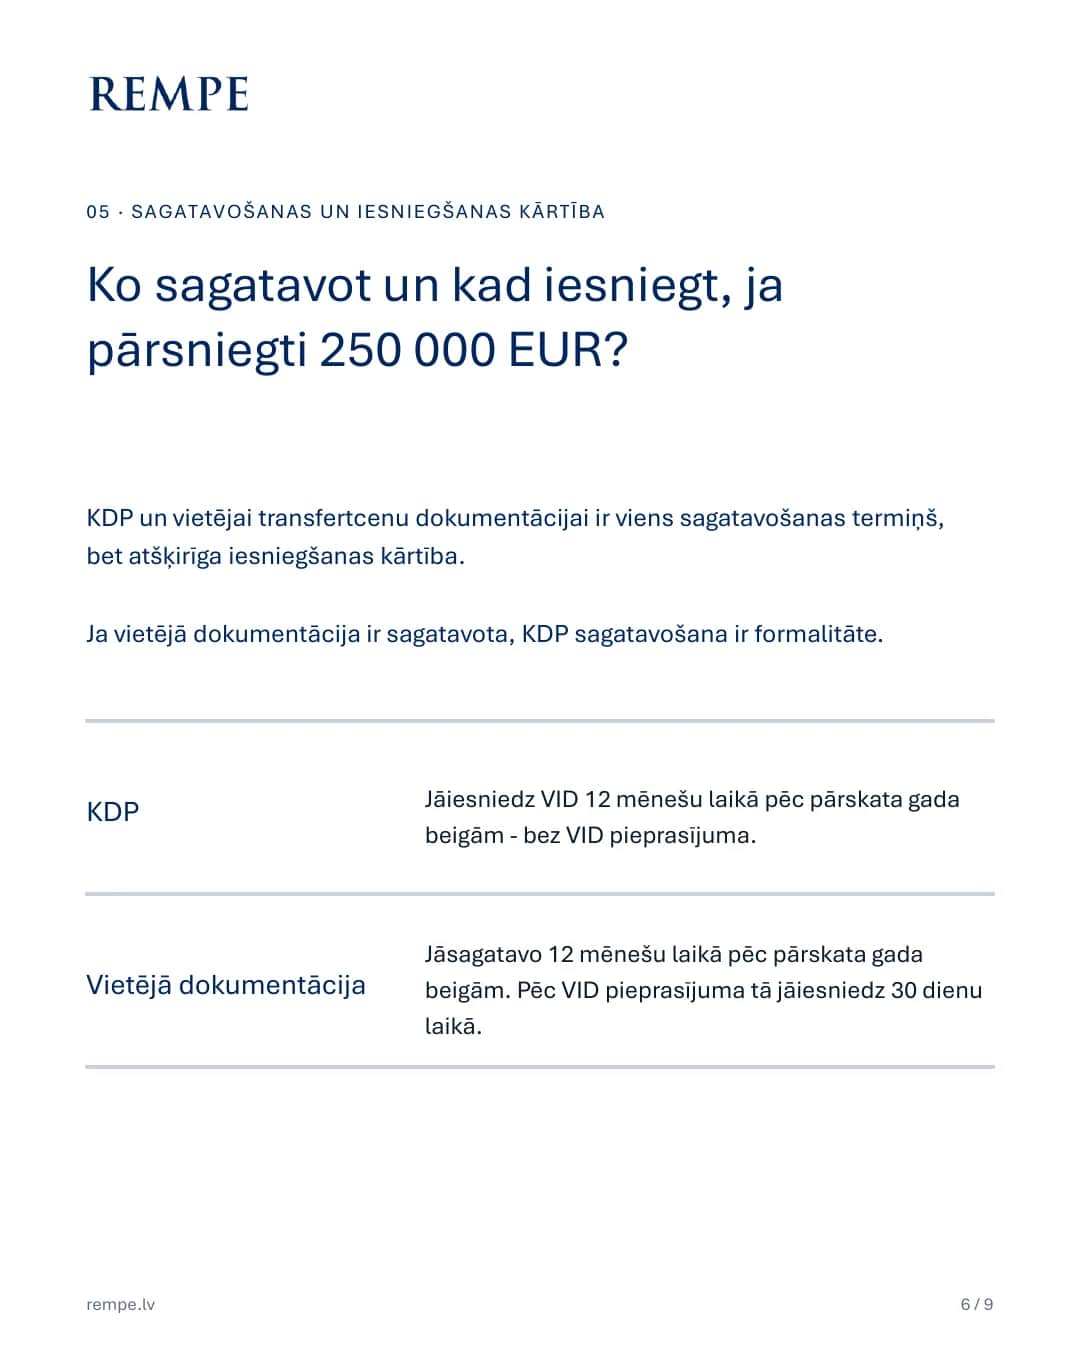
Viens sagatavošanas termiņš, atšķirīga iesniegšanas kārtība
Ja 250 000 EUR slieksnis ir pārsniegts, KDP un vietējai dokumentācijai ir viens sagatavošanas termiņš - 12 mēneši pēc pārskata gada beigām. Atšķiras iesniegšana: KDP uzņēmums iesniedz VID pats, bez pieprasījuma, savukārt vietējā dokumentācija jāiesniedz 30 dienu laikā pēc tam, kad VID to pieprasa.
Abi dokumenti balstās uz vieniem un tiem pašiem datiem. Ja vietējā dokumentācija ir sagatavota, KDP sagatavošana ir formalitāte. Ja tās nav, KDP nākas aizpildīt ar informāciju, kuras uzņēmumam vēl nav, un tas vairs nav tehnisks uzdevums.
Uzņēmumiem, kuru pārskata gads sakrīt ar kalendāro gadu, pirmais KDP par 2025. gadu jāiesniedz līdz 2026. gada beigām. Par to, ko KDP maina transfertcenu risku kontekstā, rakstījām jūnijā.
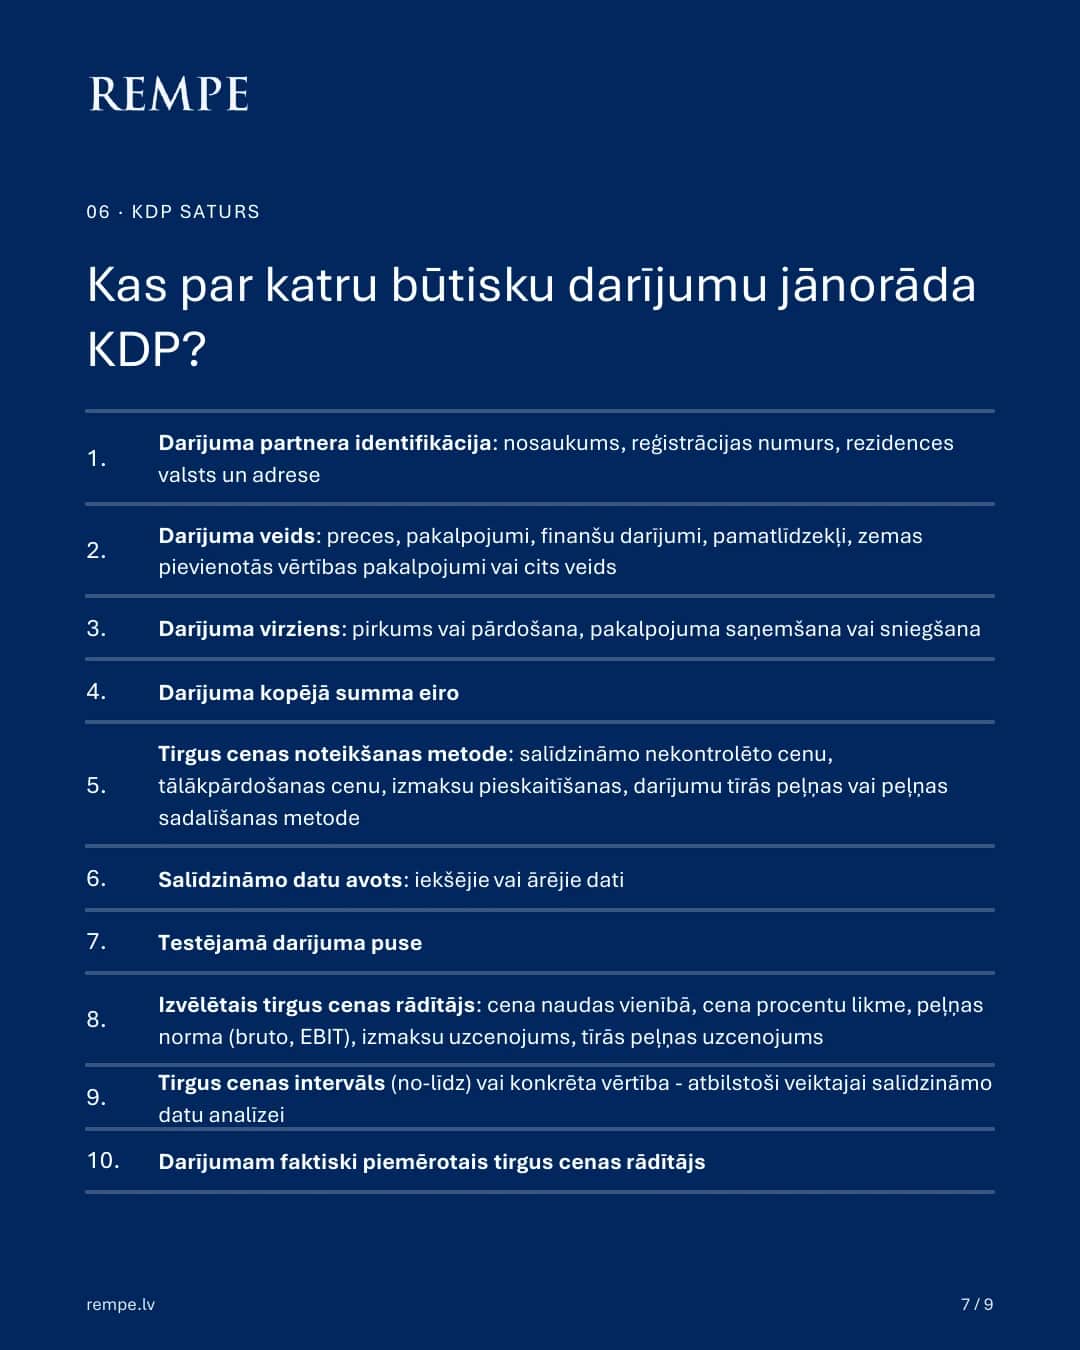
Kas jānorāda KDP par katru būtisku darījumu?
Par katru būtisku darījumu KDP jānorāda:
- Darījuma partnera identifikācija: nosaukums, reģistrācijas numurs, rezidences valsts un adrese;
- Darījuma veids: preces, pakalpojumi, finanšu darījumi, pamatlīdzekļi, zemas pievienotās vērtības pakalpojumi vai cits veids;
- Darījuma virziens: pirkums vai pārdošana, pakalpojuma saņemšana vai sniegšana;
- Darījuma kopējā summa eiro;
- Tirgus cenas noteikšanas metode: salīdzināmo nekontrolēto cenu, tālākpārdošanas cenu, izmaksu pieskaitīšanas, darījumu tīrās peļņas vai peļņas sadalīšanas metode;
- Salīdzināmo datu avots: iekšējie vai ārējie dati;
- Testējamā darījuma puse;
- Izvēlētais tirgus cenas rādītājs: cena naudas vienībā, procentu likme, peļņas norma (bruto, EBIT), izmaksu uzcenojums, tīrās peļņas uzcenojums;
- Tirgus cenas intervāls (no-līdz) vai konkrēta vērtība atbilstoši veiktajai salīdzināmo datu analīzei;
- Darījumam faktiski piemērotais tirgus cenas rādītājs.
Pirmās četras pozīcijas ir grāmatvedības dati. Pārējās sešas bez salīdzināmo datu analīzes aizpildīt nav iespējams - tās ir transfertcenu dokumentācijas rezultāts.
Kādas ir sekas, ja prasības netiek izpildītas?
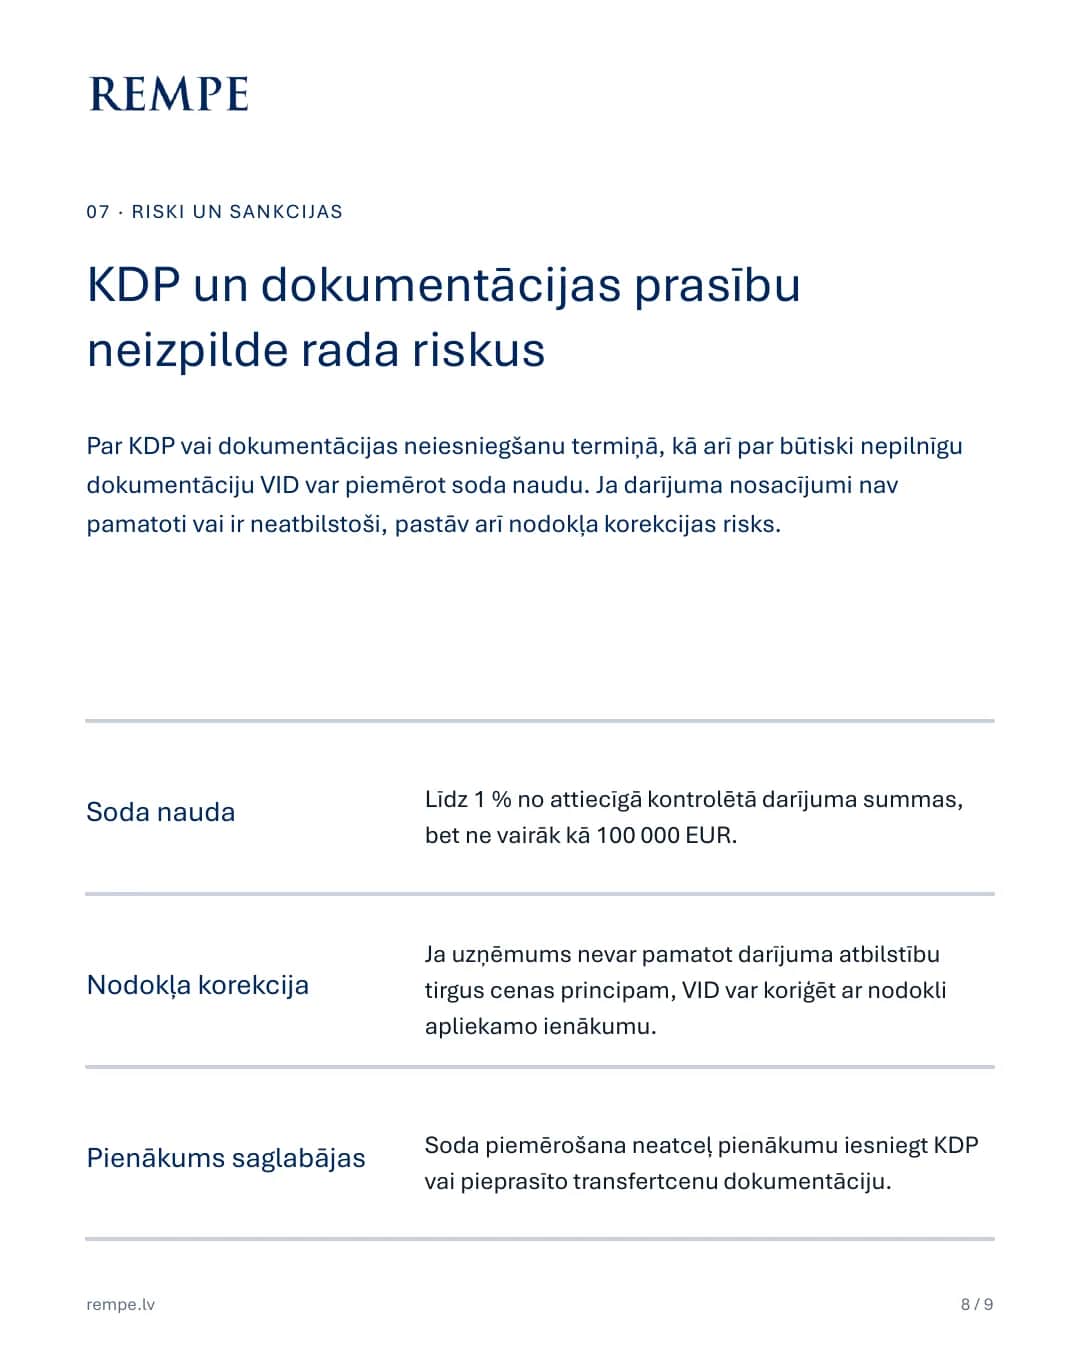
Par KDP vai dokumentācijas neiesniegšanu termiņā, kā arī par būtiski nepilnīgu dokumentāciju VID var piemērot soda naudu - līdz 1 % no attiecīgā kontrolētā darījuma summas, bet ne vairāk kā 100 000 EUR. Soda naudas piemērošana neatceļ pienākumu iesniegt KDP vai pieprasīto transfertcenu dokumentāciju.
Finansiāli nozīmīgāka bieži vien ir nodokļa korekcija. Ja uzņēmums nevar pamatot, ka darījums atbilst tirgus cenas principam, VID var koriģēt ar nodokli apliekamo ienākumu. Ņemot vērā piecu gadu pārbaudes periodu, šāda korekcija var aptvert vairākus gadus.
Ko pārbaudīt jau tagad?
- Saistītās personas. Apzinātas visas saistītās personas un visi darījumi ar tām, arī ar fiziskajām personām un personām zemu nodokļu vai beznodokļu valstīs vai teritorijās.
- Kopsumma. Aprēķināta kontrolēto darījumu kopsumma pārskata gadā, saskaitot gan ienākošos, gan izejošos darījumus.
- Būtiskie darījumi. Noteikts, kuri darījumi pārsniedz 90 000 EUR un tāpēc jāanalizē atsevišķi.
- Termiņi. Ja pārsniegti 250 000 EUR, vietējā dokumentācija tiek gatavota un KDP tiks iesniegts 12 mēnešu laikā pēc pārskata gada beigām.
- Politika. Grupā ir transfertcenu politika, kas nosaka cenas turpmākajiem darījumiem, nevis tikai pamato pagātni.
Ja jūsu uzņēmums veic darījumus ar saistītām personām, palīdzēsim tos izvērtēt, noteikt piemērojamās prasības un sagatavot nepieciešamo dokumentāciju. Vairāk par mūsu transfertcenu pakalpojumiem.