Kad VID var apšaubīt holdinga struktūru? EST spriedums lietā “Neo Group” (C-203/25)
2026. gada 15. oktobrī Eiropas Savienības Tiesa (EST) pasludināja spriedumu lietā C-203/25 “Neo Group”. Strīds ir par dividendēm, ko Lietuvas sabiedrība izmaksāja Kipras mātes sabiedrībai, piemērojot atbrīvojumu no ieturējuma nodokļa. Nauda pēc tam caur vairākiem darījumiem nonāca pie grupas galīgā īpašnieka.
Par lietas faktiem un ģenerāladvokātes Julianes Kokotas secinājumiem rakstījām jūnijā šeit. Sprieduma pilnais teksts ir pieejams šeit.
Īsumā atgādinājums par lietu
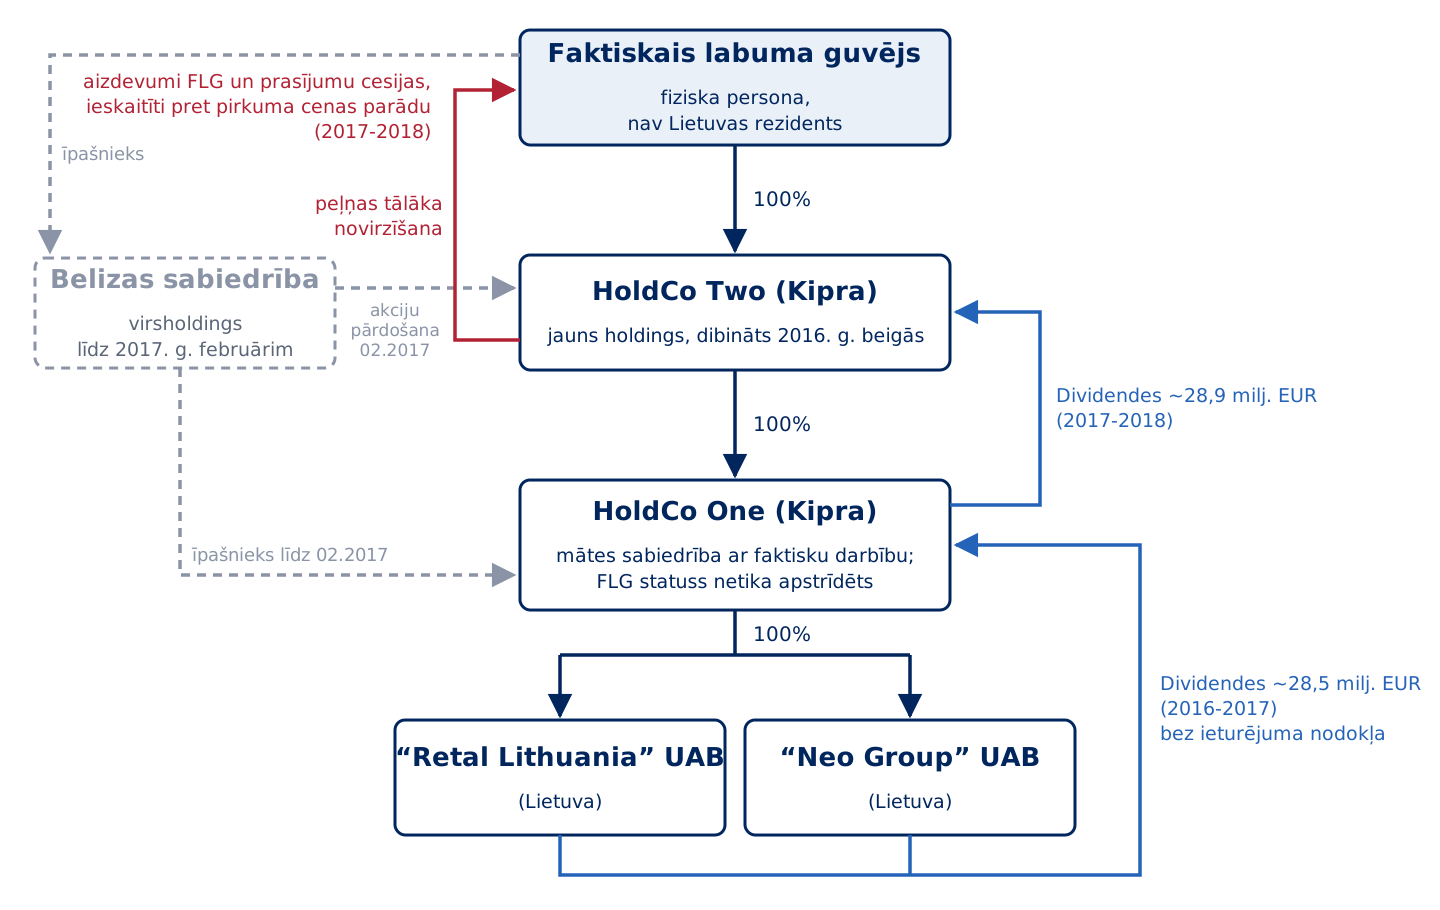
“Neo Group” UAB un vēl viena Lietuvas grupas sabiedrība 2016. un 2017. gadā izmaksāja dividendes savai Kipras mātes sabiedrībai. Ieturējuma nodoklim tika piemērots atbrīvojums (kā to paredz ES Mātesuzņēmumu un meitasuzņēmumu direktīva). Mātes sabiedrība faktiski veica saimniecisko darbību, un Lietuvas nodokļu administrācija (VMI) to neapstrīdēja. VMI iebildumi attiecās uz to, kas notika tālāk.
Tālāk grupas virsholdings Belizā pārdeva mātes sabiedrības akcijas tikko dibinātai Kipras sabiedrībai grupā. Pirkuma cenas samaksa tika atlikta uz vairākiem gadiem. Prasījumu par pirkuma cenu Belizas sabiedrība cedēja fiziskajai personai, Kipras rezidentei, kurai piederēja gan pārdevēja, gan pircēja kapitāla daļas. Jaunais holdings saņēma no mātes sabiedrības dividendes. Par līdzīgu summu tas izsniedza fiziskajai personai aizdevumus un cedēja tai prasījumus. Tos pēc tam ieskaitīja pret personas prasījumu par akciju pirkuma cenu. Dividendes fiziskajai personai netika izmaksātas.
VMI šo darījumu ķēdi uzskatīja par formālu (direktīvas vārdiem - struktūru, kas nav īsta) ar mērķi izvairīties no nodokļa par dividendēm. Tā aprēķināja “Neo Group” ieturējuma nodokli kopā ar nokavējuma un soda sankcijām. Lietuvas Nodokļu strīdu komisija uzdeva EST sešus jautājumus.
Detalizētāku aprakstu par lietu un tās virzību skatīt iepriekšējā rakstā: Vai VID var apšaubīt jebkuru holdinga struktūru? Ģenerāladvokātes secinājumi lietā “Neo Group” (C-203/25).
Jautājumi un EST atbildes
Mātes sabiedrība ar faktisku saimniecisko darbību darījumu ķēdē
Jautājums. “Neo Group” izmaksāja dividendes Kipras mātes sabiedrībai, kas faktiski veic saimniecisko darbību un ir dividenžu faktiskā saņēmēja. VMI tomēr uzskata, ka tā piedalās formālā darījumu ķēdē, caur kuru dividendes nonāk pie grupas īpašnieka. Vai Lietuva drīkst atteikt atbrīvojumu no ieturējuma nodokļa?
Atbilde. Principā drīkst. Direktīvas pretizvairīšanās norma nav ierobežota ar konkrētām situācijām vai struktūru veidiem. Tiesa atsaucās uz Dānijas lietām ( un ), norādot, ka tur aplūkotie gadījumi ar starpnieksabiedrībām ir tikai viens ļaunprātīgas izmantošanas piemērs. Mātes sabiedrības saimnieciskā darbība pati par sevi neļauj secināt, ka ļaunprātīgas izmantošanas nav. Jāvērtē arī pārējie un tālākie ķēdes posmi - akciju pārdošana, aizdevumi un prasījumu cesijas. Pierādīšanas pienākums ir nodokļu administrācijai.
Lietuvas un Kipras nodokļu konvenciju Tiesa neinterpretēja. Tā tomēr norādīja: pēc ESAO paraugkonvencijas komentāra faktiskā saņēmēja statuss pats par sevi nedod tiesības uz konvencijā paredzēto atvieglojumu, ja konstatēta ļaunprātīga izmantošana.
Summu sakritība un pakāpeniska dividenžu sadale
Jautājumi. VMI balstījās uz summu sakritību dažādos ķēdes posmos un uz to, ka mātes sabiedrība dividendes nodeva tālāk pakāpeniski ilgākā laikposmā. Vai šiem apstākļiem ir nozīme formālas struktūras konstatēšanā?
Atbilde. Jā, abiem. Summu sakritību starp mātes sabiedrības saņemtajām dividendēm un summām, kas nonāk pie grupu kontrolējošās personas, administrācija drīkst ņemt vērā kā apstākli. Vispārēju ļaunprātīgas izmantošanas prezumpciju uz to balstīt nedrīkst. Īss laiks starp dividenžu saņemšanu un tālāku nodošanu var būt būtiska norāde. Tāpat arī fakts, ka dividendes tiek pārskaitītas regulāri ilgākā laikposmā, nevis īsi pēc to saņemšanas, pats par sevi neizslēdz direktīvas ļaunprātīgu izmantošanu. Vienmēr jāveic visu būtisko faktu un apstākļu objektīva analīze.
Darījumi citā dalībvalstī un priekšrocības saņēmējs
Jautājumi. Darījumi, kurus VMI uzskata par formāliem, notika Kiprā starp Kipras rezidentiem. Nodokļu priekšrocību ķēdes beigās guva fiziskā persona. Vai Lietuva drīkst piemērot pretizvairīšanās normu arī šādā gadījumā, un vai nozīme ir posmam, kurā priekšrocība radās?
Atbilde. Drīkst. Direktīva vienmēr attiecas uz pārrobežu situācijām, tāpēc arī ļaunprātīga tās izmantošana ir jāvērtē plašāk. Vērtējums var ietvert darījumus citā dalībvalstī gan pirms, gan pēc dividenžu izmaksas. Šeit Tiesa atsaucās uz pērnā gada spriedumu lietā : struktūra var zaudēt komerciālo pamatojumu, ja to saglabā pēc tam, kad komerciālie apstākļi ir zuduši. Tāpat nav tāda priekšnosacījuma, ka priekšrocība būtu jāgūst tieši dividenžu izmaksātājai. Tā var rasties jebkurā ķēdes posmā, arī pie grupu kontrolējošas fiziskas personas citā dalībvalstī.
Vai izmaksātājai bija jāzina par pilno darījumu ķēdi?
Jautājums. VMI nepārbaudīja, vai “Neo Group” zināja vai varēja zināt par darījumu ķēdi virs tās. Vai VMI drīkst piemērot pretizvairīšanās normu bez šāda vērtējuma?
Atbilde. Drīkst, ar nosacījumu, ka ir pierādīts: par ķēdi zināja vai varēja zināt vismaz viena iesaistītā grupas sabiedrība vai fiziskā persona, kas ķēdes beigās gūst priekšrocību. Ļaunprātīgas izmantošanas konstatēšanai ir nepieciešams subjektīvais elements - vēlme iegūt priekšrocību, mākslīgi radot tās nosacījumus.
Salīdzinājums ar ģenerāladvokātes secinājumiem
Ģenerāladvokāte un Tiesa nonāca pie kopīga secinājuma, ka atbrīvojumu var atteikt arī tad, ja mātes sabiedrība faktiski veic saimniecisko darbību. Taču ģenerāladvokāte savus secinājumus pamatoja šaurāk. Proti, ieturējuma nodokļa atteikums pieļaujams, ja dividenžu izmaksa jau no sākuma bija daļa no plāna, kā galīgajam saņēmējam izvairīties no nodokļa. Tiesa šos nosacījumus neizvirzīja.
Procesa statuss
Lieta atgriežas Lietuvas Nodokļu strīdu komisijā. Tai jāizvērtē, vai struktūra vai tās posmi ir formāli un vai to galvenais mērķis vai viens no galvenajiem mērķiem bija direktīvai pretēja nodokļu priekšrocība.
Ko tas nozīmē Latvijā?
Uz Tiesas interpretāciju VID var atsaukties savā praksē, un nodokļu maksātājiem tā jāņem vērā.
Latvijas uzņēmumu ienākuma nodokļa (UIN) sistēma klasisku ieturējuma nodokli dividendēm ES mātes sabiedrībai ierastos gadījumos neparedz, tāpēc Latvijā kā izmaksas valstī šāda situācija ierasti nerodas. Taču Latvijas sabiedrības pārrobežu grupās nereti ir holdinga vai starpholdinga sabiedrības. To meitas sabiedrību valstīs ieturējuma nodoklis pastāv, un uz spriedumu var atsaukties šo valstu nodokļu administrācijas, vērtējot, kas ar dividendēm notiek Latvijā un tālāk.
Jūnijā rakstījām, ka būtiska nozīme ir spējai pamatot Latvijas sabiedrības lomu un funkcijas struktūrā. Jaunais EST spriedums šo atziņu papildina: jāvērtē visa darījumu ķēde līdz galīgajam īpašniekam, aptverot dažādu veidu darījumus arī ilgākā laikposmā. Direktīvas pretizvairīšanās norma prasa pēc būtības vērtēt visu darījumu ķēdi neatkarīgi no tā, kurā valstī un ķēdes posmā rodas nodokļu priekšrocība. Tādēļ grupām ar pārrobežu dividenžu plūsmām katrā konkrētajā gadījumā jāizvērtē sprieduma ietekme.